|
“证”在护航|第一期: 原产地核查你真的搞懂了吗?
|
|
时间:
2026-11-18
|
|
原产地核查不是签证机构的“随机行为”,而是有明确依据的制度支撑。国内层面,我国原产地相关法律法规对核查的主体、对象和程序作出规定,使核查工作有法可依;国际层面,我国与相关国家或地区签署的自贸协定中,原产地规则条款同样构成核查的重要依据,进口国(地区)有关机构可据此提出核查请求。 两类依据相互衔接,共同界定了核查的权力边界与企业的配合义务。对企业来说,弄清核查究竟“依据什么”开展,既是了解应如何配合核查的方式,也是后续主张权利、维护自身合法权益的基础。 原产地核查的国内法规 《中华人民共和国进出口货物原产地条例》由中华人民共和国国务院于2004年9月3日颁布,2005年1月1日起实施,是为正确确定进出口货物的原产地,有效实施各项贸易措施,促进对外贸易发展制定的条例。 《中华人民共和国出口货物原产地证书签证管理办法》由海关总署于2024年7月30日公布,2024年9月1日起实施,是为了规范中华人民共和国出口货物原产地证书签证管理工作制定的办法。 本期,我们主要介绍上述两个法规中对原产地证书核查的规定。 进出口货物原产地条例 《中华人民共和国进出口货物原产地条例》第二十条“应出口货物进口国(地区)有关机构的请求,海关、签证机构可以对出口货物的原产地情况进行核查,并及时将核查情况反馈进口国(地区)有关机构”。 从条文内容看,该条款明确核查是海关、签证机构在开展原产地业务全流程管理过程中的法定履职环节;核查的内容是出口货物的原产地情况,核心在于确认货物是否真实具备我国原产资格;核查结果需要及时反馈给请求方,形成闭环。 在此基础上,海关总署发布的相关规章对核查的具体程序作了进一步细化,使原产地核查在操作层面有章可循。 出口货物原产地证书签证管理办法 《中华人民共和国出口货物原产地证书签证管理办法》第十六条“签证机构在预先核实原产地、签证审核以及实施后续监管时,可以通过以下方式进行原产地核查: (一)要求申请人补充提交证明出口货物原产资格、原产国(地区)的相关信息和材料; (二)查阅、复制合同、发票、账簿、生产加工记录以及其他相关材料; (三)实地核查出口货物的生产设备、加工工序、原材料及零部件的原产资格、原产国(地区)以及出口货物说明书、包装、商标、唛头和原产地标记等涉及原产地确定的相关信息。” 依据上述规定,原产地核查可采用书面核查、实地核查两种方式。书面核查,即要求企业提供与货物原产资格直接相关的材料,并依规查阅、复制对应批次货物的相关正式材料。实地核查,即签证机构到访企业经营场所或生产现场,对生产设备、原材料采购凭证、加工工艺流程、产品包装、原产地标记情况等情况开展核验。 实际操作中,书面核查为主要核查方式,实地核查作为补充手段,用于核实原产地申报信息是否真实、准确、符合相应原产地规则。
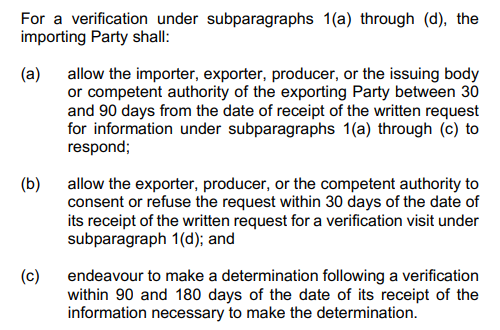
原产地核查的国际规则惯例 世界海关组织 主管机构为查明原产地证明的真实性、准确性或货物的原产资格而实施的一系列行政活动。 世界海关组织(WCO)是唯一专门研究海关事务的全球性政府间国际组织,宗旨为提升海关效率、促进国际贸易便利化与执法合作,其发布的《优惠原产地核查指南》对优惠原产地核查(Verification of Preferential Origin)作出解释。 自由贸易协定 我国已签署生效的自贸协定,包括中韩、中澳等双边自贸协定,以及RCEP、中国东盟等多边自贸协定,协定文本均设置专门的核查条款。自贸协定项下优惠原产地证书的核查,主要是协定成员方(进口方)在确定是否给予我国出口货物优惠关税待遇时,对我国出口货物原产地资格的确认。 自贸协定原产地核查条款通常包括四方面的内容: 一是进口国海关可以发起核查的情形,主要包括合理怀疑、风险分析、随机布控等; 二是核查的方式,涵盖书面请求、要求提供补充信息、实地核查访问等; 三是核查的时限,包括出口方反馈结果时限、进口方决定给惠时限等; 四是可拒绝给予优惠关税待遇的有关情形。 以RCEP为例,其原产地核查条款规定:进口缔约方对原产地证明真伪或货物原产资格存疑时,可以向进口商、出口商、生产商、签证机构或主管机关发出核查请求,并应给予不少于30日、不超过90日的反馈时限;收到反馈材料后应尽可能在90日内作出核查决定,最长不得超过180日;核查期间可暂缓给予优惠关税待遇,但应允许在提供税款担保后放行货物。
RCEP协定关于原产地核查时限的条款
本期总结 综上,国内原产地法规与自贸协定有关条款均对原产地核查作出明确规定,为贸促会开展原产地核查提供了制度依据,也为企业配合核查、维护自身权益划定了清晰边界。 下一期,我们将讲解企业在应对原产地核查时的常见误区,帮助企业能够更加得心应手处理原产地核查,敬请期待! |